人民币升值,美元资产配置正当时
2021-05-28 15:49:01
2021年以来,人民币汇率总体趋势经历了升值、贬值、升值的三个阶段。期间,人民币对美元中间价最高点是5月11日的6.425元,同时创近三年新高;最低点是3月31日的6.571元,创近半年来新低。到目前为止,人民币汇率保持在6.4~6.6区间内。
5月23日,央行副行长刘国强答记者问表示,“今年以来,人民币汇率有升有贬,双向浮动,在合理均衡水平上保持了基本稳定。目前,我国外汇市场自主平衡,人民币汇率由市场决定,汇率预期平稳。”
5月19日,央行金融研究所所长周诚君在莫干山会议上发表演讲 “人民币汇率中长期内将持续对美元升值”。
去年我们的人民币上涨已经超过7%,使得人民币计价的债券获得3万亿海外资金的增持,国债收益率也超过了3%,今年对美元继续保持升值,意味着人民币在海外市场的消费和使用价值大幅提升,有利于人民币的国际化,与全球化的美元形成竞争格局。
人民币升值有一些明显的好处:
1、利好进口型的企业
2、平抑通货膨胀
3、吸引热钱流入,利好股市等金融资产
当然,一些利空也是无法避免的:
1、对出口型的企业是利空
2、我们的外汇储备会贬值
3、热钱流入过多过快,会导致金融资产的泡沫和流动性泛滥
如何看待美元的国际地位
这是个非常复杂且影响巨大的问题,得先从美元的国际地位说起。
1944年布雷顿森林体系确立后,美元成为国际中心货币。其在国际支付清算及全球外汇储备中的份额目前分别在40%及60%上下,尽管已比高峰时明显下降,但仍然遥遥领先,其他货币短期内要取代美元国际中心货币地位还很难。
一国货币能否成为国际中心货币,是国际社会广泛选择、优胜劣汰产生的,是存在极其苛刻条件的。一国即使按照当年新增产值GDP排名成为世界最大经济体,但如果其综合国力和国际影响力没有成为世界最强,其货币也难以成为国际中心货币。所以,尽管美国GDP在1890年就已经超越英国,但直到二战爆发后美元才取代英镑成为新的国际中心货币。
正是二战爆发使英德法等主要经济体深受冲击,货币剧烈贬值,原来以英镑为中心的国际货币体系陷入瘫痪,国际经济往来严重受阻,所以在二战尚未结束的1944年,主要经济体国家即在远离战火的美国召开会议,讨论建立新的国际货币体系。当时美国综合国力和国际影响力已经大大领先,拥有全球官方黄金储备80%以上份额,美元成为唯一保持与黄金挂钩的主要货币,自然成为首选的国际中心货币,由此形成了布雷顿森林体系,有力地支持了国际投资贸易的恢复与发展。即使美国后来也像其他国家一样放弃了金本位制,即使美元也存在越来越严重的货币超发与货币贬值,但由于其他国家难以挑战美国的国际影响力,其他国家的货币也难以颠覆美元的国际地位。
2008 年金融危机后,一些权威人士就警告称,二战后的国际货币体系美元本位制(Dollar Standard)将“不可避免地”终结。就连一些国家的政策制定者也对美国的霸主地位感到失望,并在寻找替代方案。然而,尽管市场一直有这些悲观看空的预测,美元的地位却在过去十年中变得更加主导。
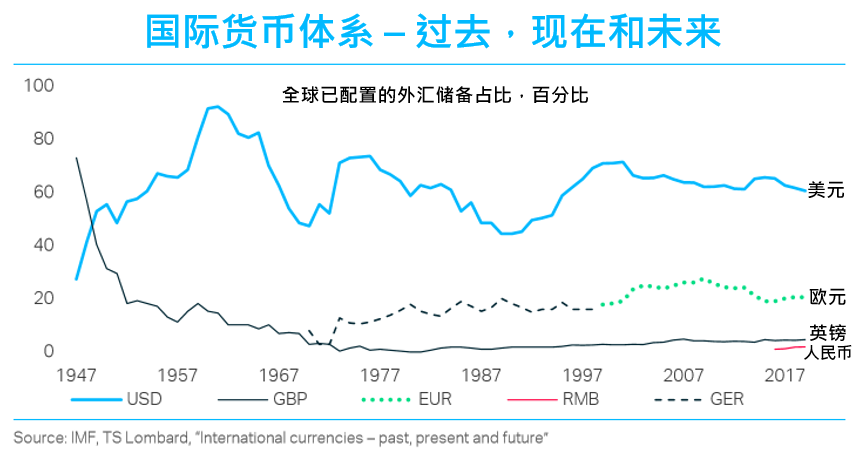
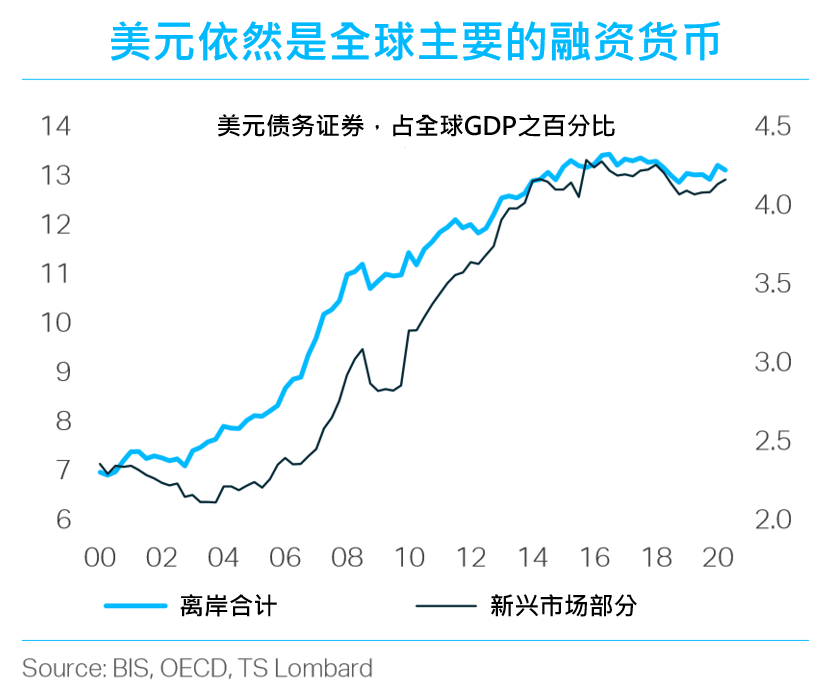
世界大部分地区依然继续以美元为其贸易开具发票,而美元也是复杂国际供应链中关键的资金融通来源。美元的疲软时期与更快的世界贸易、改善市场的风险偏好、更强劲的企业资产负债表和更高的跨境贷款能力之间的联系日益紧密。
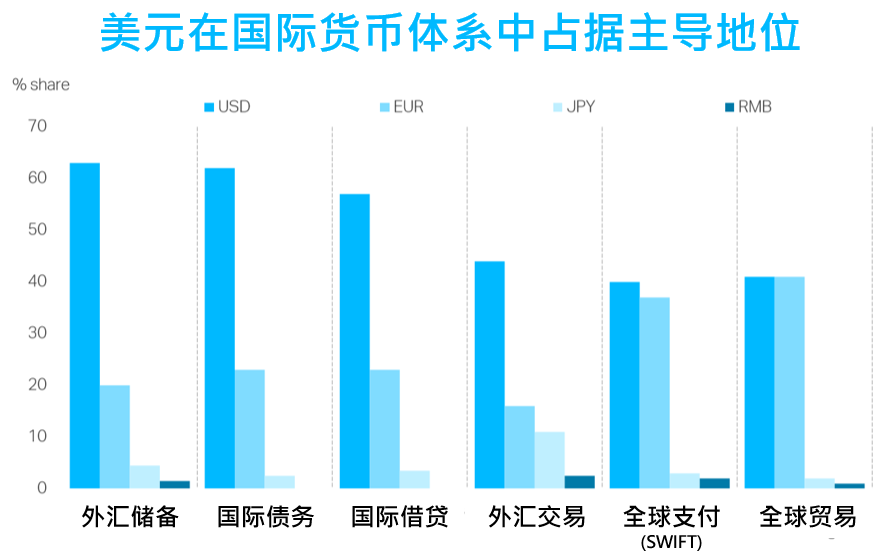
在经历了几十年的“金融化”和“全球化”之后,美元如今在国际金融周期中占据着特殊的地位,美联储实际上是“世界的中央银行”。自 1990 年代以来,随着全球价值链(Global Value Chain)的迅速扩张,美元作为一种国际融资货币变得更加重要,加强了其与全球经济活动的联系。
越来越多的声音在开始讨论美元长期贬值的问题,甚至有不少声音在预测未来美元与人民币的汇率会跌至1:1。
在目前的全球经济动荡的大背景下,人民币在国际支付清算及全球外汇储备中的份额刚刚达到2%左右,国际影响力还比较弱,需要采取措施加快人民币国际化进程,但要依靠人民币国际化规避美元风险,短期内还难以发挥大的功效。
美金配置正当时
如果你被汇率的短期波动轻易吓退,那么只能说你还是没能告别散户思维。一个价值投资者,看清了美元长期的基本面走势,认清了美元的配置价值之后,目前的短期低位反而是千载难逢的“买点”。
自新冠疫情在海外流行以来,美元汇率出现了近一年的下跌走势,主要还是因为美国利率下降幅度较大。不过2月以来,这一情况有所逆转。由于在疫苗接种和财政刺激方面力度更大,美国有望领先于欧洲率先恢复经济秩序,这使得在利率和汇率方面,美元相对于欧元和新兴市场货币短期内可能更加强势。对于已经实现兑一揽子货币双向波动的人民币,美元指数的走强意味着美元兑人民币汇率也存在回升的可能性,特别是在去年贬值较大的基础上。
从国内因素来看,中国经济下半年和明年的表现如何,当前稳健中性的货币政策是否会出现转向,金融去杠杆的力度是否会有所松动等,都是未来影响人民币走势的不确定因素,如果美元结束目前的疲软状态开始启动反弹,人民币又将重新迎来波动的压力。当下“逢低”入局美元,选对优质的资产长期配置,可以提前做好准备,把握美元回涨的可能性。
对于价值投资者来说,人民币兑美元的短期上涨不仅从未颠覆美元的配置价值,反而正在市场中酝酿出一个美元投资的上佳时机。不管是长期上行的基本面,还是短期低位的投资时机,美元都显示出了超强的投资价值。但退一万步讲,假设你完全抓不准入局时点,那美元还该不该配?
站在资产配置的角度,任何时候都应该配置足够的美元资产,什么时点都是好的时点。配置美元资产的核心意义,不是外汇投机,而是获得跨币种配置的多重优势:
-
抵冲部分汇率风险
-
降低单一市场风险
-
跨越地域机会更多
长期有配置价值、短期恰逢投资时点、资产配置的跨币种配置需求,三位一体已集齐,配置美元你还犹豫啥呢?