Enterprise information
颜值经济下,医美行业这条赛道怎样?
2021-05-17 15:39:58
随着国内物质条件得到日益满足,人们对颜值、精神共鸣等也有了更多的追求,医美行业正是在这样的背景下诞生的。
国内医美行业经历20年的发展,至今逐渐趋于规范,2000年莆田系整形美容医院开始出现,行业竞争环境恶劣,通过搜索引擎竞价广告砸钱揽客等行为使得医美机构获客成本高、定价超高、过度宣传,同质化严重,恶意竞争,无底线营销,非规范市场医美占据主导。
2013年新氧、更美等互联网医美APP推出,对项目明码标价,对消费者提供合规机构和定价,对医美机构降低获客成本,行业发展开始更加良性,合规市场年化复合增速超过30%,大量机构涌现。且受网红文化影响,消费者需求爆发,医美行业作为一个新兴的暴利行业横空出世。
在华为应用商店,新氧和更美的安装次数分别是7389万次,6116万次和1152万次,新氧医美APP安装次数仅仅在过去一个半月的时间里增加了20%(接近1300万次),而新氧科技最新市值12亿美元。
可见,“容貌焦虑”催动下的轻医美赛道,正在成为医美行业新的爆发点。
轻医美:成瘾性、大众化
根据新氧颜究院数据,95后已经开始“抗初老”,医美消费人群数量已经超越80后、85后,成为线上抗衰老第一大消费群体。2020年新氧平台25岁以下医美消费者占比超54%,与美国等医美消费大国相比,呈现出更年轻化的趋势。
医美从字面理解,可以认为是医疗和美容的结合,也就是通过医疗的手段达到美容的最终效果。这一领域可分为手术类和非手术类,尽管非手术类的轻医美项目需要重复消费以维持效果,但轻医美项目具有更高的市场接受度和复购率,市场规模增速更快。并且非手术类医美项目占主导地位。非手术类又称轻医美,相较于创伤大、风险高、价格高的手术类医美项目,非手术类项目主要为注射、激光和超声疗法等,具有安全性高、康复时间短、价格大众化等特点,受到越来越多消费者的青睐。常见项目包括光子嫩肤、玻尿酸注射、超声刀热玛吉、线雕等。
高临咨询(Third Bridge)专家表示,随着年轻消费群体对医美的认知越来越高,心理决策的门槛越来越低,市场上对轻医美的需求也水涨船高。
艾媒调研数据显示,在听过或了解过轻医美的受访者中,有将近八成用户明确表示在未来有轻医美消费的意愿。2020年,中国轻医美市场用户规模将达到1520万人。
当轻医美越来越趋于大众化,其背后的市场增量空间不容忽视。
天风证券指出,从分类来看,我国非手术类受轻医美消费意识的迅速觉醒及人均消费水平的逐步提升规模快速扩大,同时占比维持在70%左右,高于全球平均水平,预计2023年轻医美行业规模超2000亿元。
“因为第一次做完觉得效果还可以,我去的越来越频繁,后来果断充了5万的消费卡。这还不算多的,我身边有些女孩在医美项目上的花销一年都十多万。”
医美是一个成瘾性的赛道,一旦尝试,大概率就会一直使用下去。而医美本身就是一个持续时间不长的,很容易在持续时间过去以后产生心理落差。例如肉毒素、玻尿酸的维持期通常只有半年左右,半年后药物就被分解代谢而失效。即使是做手术整形,手术整形后仍然有多人不断地微整形不断地调整。
新氧白皮书显示,医美用户复购率达到92%。能够成瘾的产品,通常都是好生意。比如烟草、博彩、游戏,赚起钱来都是一把好手。从这个角度来说,医美是一个非常值得关注的方向。
从市场规模来看,2018我国医美市场规模为1217亿元,三年复合增速达到23.2%远超全球,为仅次于美国的全球第二大消费国。并且,预计到2024年,国内医美市场规模有望突破3000亿。
艾瑞咨询预计,我国有望在2021年成为全球最大的医美市场,中信建投预计,2020年正规医美行业规模中单位数增长,未来4年仍将恢复至20%左右复合增长,预计2021年一季度医美行业规模同比增速约为50%。
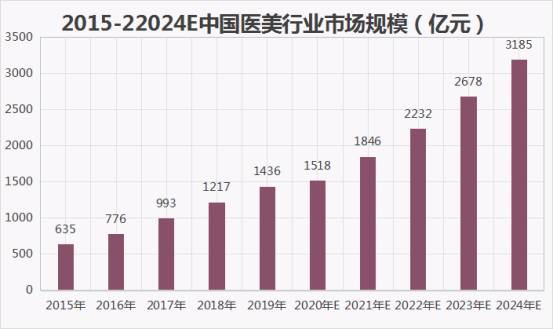
有分析指出,考虑到发达国家10%-20%医美渗透率,目前国内医美渗透率依然较低,可提升空间很大,未来3-5年有望继续保持30%左右的年增速。
投资才刚刚开始
面对如此庞大的消费力,资本自然不会缺席。
2021年4月16日,轻医美连锁品牌蛋壳肌因宣布获得4000万元A轮融资,本轮融资由真格基金和五岳资本联合领投。就在3个月前即2021年1月,蛋壳肌因刚刚拿到由梅花创投领投,天图资本、惟一资本跟投的数千万元天使轮融资;2021年3月,轻医美护肤品牌BIOLAB听研宣布完成千万级Pre-A轮融资,天图资本领投,宝捷会创新消费基金跟投。
在梅花创投看来,医美行业的投资才刚刚开始。“轻医美赛道的用户生命周期足够长,用户价值天花板足够高,行业现有规模和增速都很明显。在这个赛道中,我们会选择那些能够很好地在供需环节中做出价值优化的公司,pass掉仅赚取‘信息差’或不做创新迭代的企业。”
不仅是轻医美赛道,整个医美行业的投资热度也在显著攀升。根据CVSource投中数据,2021年至今,短短5个月时间里,投向医美赛道的资金已达近5亿元。而2020年与2019年整年,这个数字分别为1.2亿元及4.5亿元。这一数字,超过了2019年与2020年医美行业一整年的融资规模。
产业机会在何处?
医疗美容行业的产业链主要包括三个核心环节:
1、上游原料及药械供应商,主要从事玻尿酸、肉毒素等药品器械以及射频激光等器械设备的研发、 生产。
2、中游服务机构,要包括公立医院整形美容科、民营医疗美容医院以及众多小型诊疗机构。
3、下游获客平台/渠道,主要包括线下和线上的广告如户外、交通工具、电梯以及网页、社交媒体等;线上搜索类平台以及线上垂直类医美、大健康平台;线下美容院、SPA会所、医院等导流机构。
在这三个环节当中,上游的竞争格局应该是最佳的。
医美产业链的上游主要包括医疗原料和医疗器械,整体市场规模(正品市场)在产业链中占比约 10%。原料主要包括玻尿酸填充剂,肉毒素、胶原蛋白等,器械主要包括激光美容器械等。
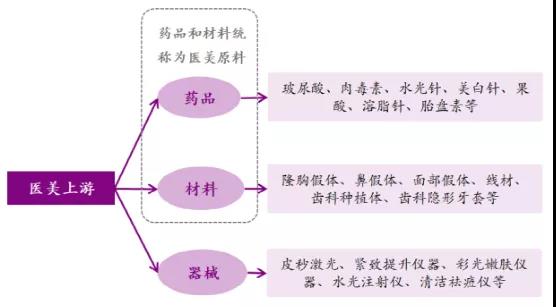
医美上游的产业集中度高,规范性强,壁垒高,龙头已具备规模优势,竞争格局基本稳定。
上游医美原料普遍具有较长的研发周期和认证周期,技术壁垒和市场准入壁垒较高。
医美材料、药品及设备均属于CFDA 严格管制,要求较高、技术研发较难达标。这就导致上游原料进入门槛很高。例如我国肉毒素的认证周期为8-10年,玻尿酸认证周期为3-5年,通过认证的产品很少。器械方面对技术精密程度要求较高,比较依赖进口产品,准入壁垒也较高。
高门槛导致了市场的高集中度,同时也会产生高利润。以国产主要玻尿酸填充剂生产商华熙生物,昊海生科和爱美客为例,旗下主要纯玻尿酸产品毛利率大致处于85%-95%的区间。而注射类项目市场规模约占行业总体近六成,其中玻尿酸最受欢迎。据新氧大数据预测,注射类医美项目市场规模行业占比最大,2019年约57.04%。其中,玻尿酸注射占比66%,肉毒素注射占比 33%。
中游的医疗美容机构集中度低,公立、私立、地下美容机构共存,行业发展尚不成熟,仍然处于整合阶段。
由于医美机构数量众多,竞争激烈,每个机构需要投入大量费用进行营销吸引顾客,激烈的竞争环境使得营销费用占比很大,很大程度上依赖于下游导流情况。广告营销费用和导客平台分成构成医疗美容机构的主要成本,较高的营销成本使得整形机构利润水平普遍较低,净利率基本在10%以下。未来各医美机构凭借规模化营销能力和市场整合占据更大的市场份额,市场规范化的趋势也会降低营销费用,医美机构盈利能力有较大提升空间。
中游环节,经销商享有15-25%毛利率,医美机构毛利率50%-70%。经销商和医美机构共享 40%-90%的利润。但营销获客要占据30%-50%利润空间。
以玻尿酸为例,根据玻尿酸价值链拆分,每毫升玻尿酸消费者终端付费约857元,其中原材料成本约 30元,占比约3.5%;药械生产商加价约270元,占比约31.5%;经销商及医疗机构加价约557元, 占比约65.0%,其中医生提成销售价10%约85元,营销及获客占零售价40%约342元。
下游营销及获客渠道也较为分散,中游通过各种线上线下五花八门的方式去获客。较为有看点的是,行业孕育出了一些医美互联网平台。
医美互联网平台通过链接医美机构,帮助上游厂商简化分销环节,协助消费者高效决策,有利于解决行业透明度低以及医美机构获客成本高企的痛点。互联网平台充当中介平台作用,帮助医美机构进行市场推广、术前咨询、术后服务、客户案例大数据的采集利用,同时提供第三方支付功能;并为消费者提供外接法律援助、保险服务、消费信贷等功能。
互联网平台的介入,能够帮助解决消费者、医师、医美机构之间信息不对称的现状,并支持更完善的服务。通过更加迅速、低廉、有效的方式进行导客,能够促进医美行业迅速发展,具有广阔的发展前景。
行业日益规范
尽管医美行业的市场规模广阔,但是此前我国医美行业仍然处于“野蛮生长”的阶段,虚假宣传、非法行医、暴利、医疗事故等行业乱象层出不穷。以玻尿酸和肉毒素产品为例,据中国整形美容协会提供的数据,国内市场上销售的玻尿酸和肉毒素类产品70%由假货和水货构成,实际年消耗量是正规产品的5倍左右。国内非法经营的医美机构数量超过8万家,合法医美机构仅占行业机构总数的14%。
自2017年5月起,国家卫健委等部门开展了一系列整顿规范医疗美容服务的专项行动,例如严厉打击无证行医、打击非法制售药品医疗器械、整治违规医疗美容培训、查处违法广告和互联网信息等。各地查处和整顿医美行业的成果已经开始显现。
纵观医美行业政策发展的趋势,正规的医美机构和企业有望以远高于行业平均水平的增速快速成长,未来行业集中度将进一步提升。产业链头部公司迎来发展黄金期,各公司积极抢滩医美蓝海市场,在产品差异化和项目储备方面加大投入力度,未来仍有较多看点。