内地重疾险(新规) VS 港澳重疾险
2021-05-13 14:46:37
2020年底,中国保险行业协会、中国医师协会联合修订的最终版的《重大疾病保险的疾病定义使用规范修订版(2020年)》正式发布。
2021年2月1日起,按照中国银保监会规定,各保险机构签订的重大疾病保险合同均应符合“2020 版重疾规范”标准定义,重疾新规正式落地。对于消费者来说,《新规》意见稿下的内地重疾保险比《旧规》将给客户更细分重疾等级保障、扩展疾病范围。
内地重疾规范为什么要修改
重大疾病保险在产品设计和定价模型上主要依赖两项重要的基础性内容:重大疾病的标准定义 和 重大疾病的发生率。
这次修改,主要原因在于:
一、这么多年来,部分疾病的治疗手段及赔付情况有较大变化,所以有必要进行修订;
二、部分轻症的赔付比例随着保险公司的产品创新不断提高,现在业内最高的轻症赔付比例已经达到了40%乃至50%,所以这次监管应该也是要把它调整到30%;
三、有些疾病的定义不明确或者治疗手段有发展,所以在新的定义当中要进行明确,可以减少一些纠纷。
本次修订的主要内容包括三大方面:
-
优化分类,建立重大疾病分级体系。
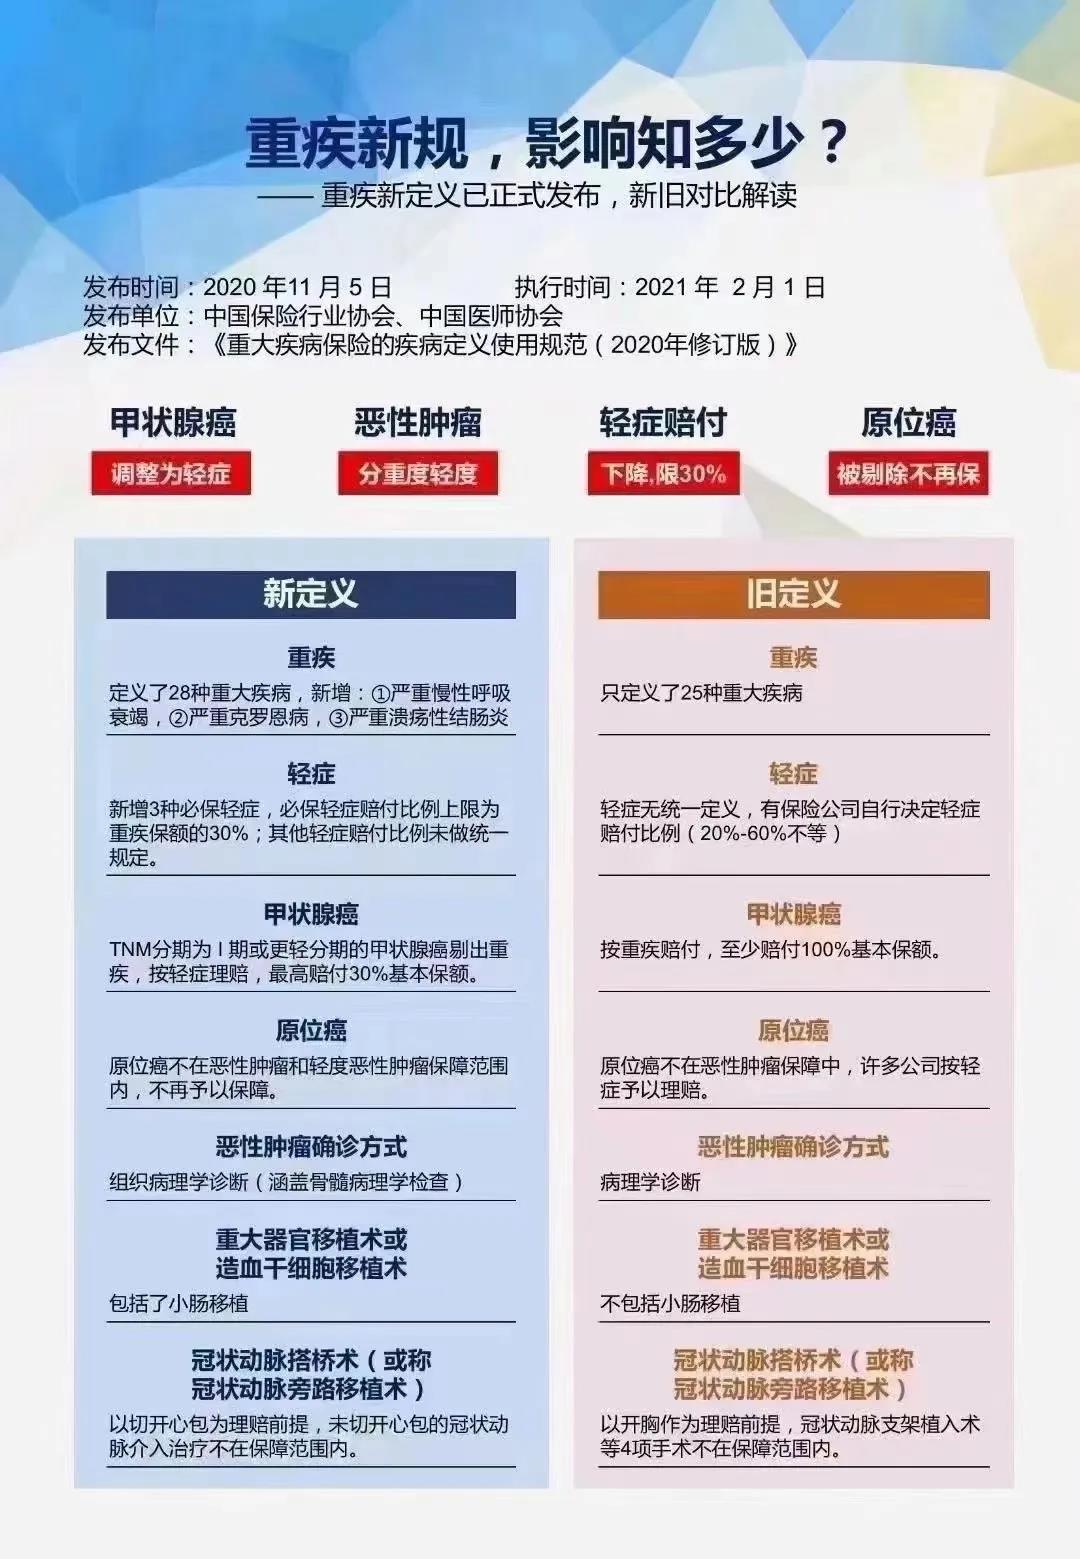
首次引入轻度疾病定义,将恶性肿瘤、急性心肌梗死、脑中风后遗症3种核心疾病,按照严重程度分为重度疾病和轻度疾病两级。
-
增加病种数量,适度扩展保障范围。
将原有25种重疾定义完善扩展为28种重度疾病和3种轻度疾病,并适度扩展保障范围。
-
扩展疾病定义范围。
扩展对重大器官移植术、冠状动脉搭桥术、心脏瓣膜手术、主动脉手术等8种疾病的保障范围。
虽然重疾新规在保障病种上有所增加,但同时在重疾新规中,原位癌和交界性肿瘤被剔出轻症保障范围。而甲状腺癌、较轻急性心肌梗死等3类轻症的赔付比例也有所降低。
按照新规,这种轻度恶性肿瘤剔出重疾范畴,TNM分期为I期的甲状腺癌不再符合重疾定义,只能按30%保额赔付。这让很多市民存在担忧“甲状腺癌作为高发症,保障却缩水了。”
相比内地新规,港澳重疾险优势更明显
其实港澳保险和内地保险完全是独立体系,受不同政府职能部门、不同法治体系下的监管,所以内地改规定当然不会对港澳保险本身有任何影响。但是鉴于内地部分规定变得更严苛了,港澳保险的优势反而更加明显了,这就是对港澳保险最大的正面“影响”!
我们来重点聊聊新规下内地重疾险与港澳重疾险在疾病定义、抗通胀能力、癌症理赔、免体检额度、保费等维度的差异。
疾病定义对比
众所周知,困扰现代家庭的三大健康杀手,头号是癌症/恶性肿瘤,其次是心脏病和脑中风,三者占据疾病身故人数约90%。肾衰竭、慢性肝病、脑炎、昏迷、双耳失聪、瘫痪、阿尔茨海默病(俗称老年痴呆)、肺动脉高血压、运动神经元病、再生障碍性贫血等也很常见。几种高发疾病中,港澳重疾险与内地重疾险的定义有什么区别呢?
港澳定义:
癌细胞的局部自行生长而没有浸润正常组织。
原位癌必须由病理活组织检测结果作证,并经相关医学范畴的注册专科医生确认。单凭临床及细胞诊断将不足以符合本准则。
就子宫颈原位癌,程度须被界定为第三阶段的子宫颈上皮内瘤样病变(CIN III)或原位癌(CIS)。
皮肤原位癌(包括原位黑色素瘤)将不为受保项目。
如要符合就同一早期严重病况获发第二次赔偿,有关原位癌必须与第一次索偿并获支付赔偿的相关器官不同。若器官由左右两部分所构成(包括但不限于乳房、输卵 管、肺、卵巢及睾丸),则左右两部分将被视爲一个及相同的器官。
内地定义:
明确了原位癌不在恶性肿瘤和轻度恶性肿瘤保障范围内。
港澳定义:
因心脏血液供应不足,引致部份心脏肌肉(心肌)坏死,并须符合下列所有准则:
典型胸痛病史;
及心肌梗塞特有的新近心电图变化,显示在相关心脏事故发生时有急性心肌梗塞;
及心脏酵素CK-MB有特性的上升或心肌钙蛋白T (Troponin T)达到1.0ng/ml以上或心肌钙蛋白I (Troponin I)达到0.5ng/ml以上。
心绞痛则明确不受此保障。
内地定义:
急性心肌梗死指由于冠状动脉闭塞或梗阻引起部分心肌严重的持久性缺血造成急性心肌坏死。
急性心肌梗死的诊断必须依据国际国内诊断标准,符合:
(1)检测到肌酸激酶同工酶(CKMB 或肌钙蛋白(cTn)升高和或降低的动态变化,至少一次达到或超过心肌梗死的临床诊断标准;
(2)同时存在下列之一的证据,包括:缺血性胸痛症状、新发生的缺血性心电图改变、新生成的病理性Q波、影像学证据显示有新出现的心肌活性丧失或新出现局部室壁运动异常、冠脉造影证实存在冠状动脉血栓。
较重急性心肌梗死指依照上述标准被明确诊断为急性心肌梗死梗死,并且必须同时满足下列至少一项条件:
(1)心肌损伤标志物肌钙蛋白 cTn)升高,至少一次检测结果达到该检验正常参考值 上限的15 倍(含)以上;
(2)肌酸激酶同工酶(CK-MB)升高,至少一次检测结果达到该检验正常参考值上限的 2 倍(含)以上;
(3)出现左心室收缩功能下降,在确诊 6 周以后,检测左室射血分数(LVEF)低于 50%(不含)
(4)影像学检查证实存在新发的乳头肌功能失调或断裂引起的中度(含)以上的二尖 瓣反流;
(5)影像学检查证实存在新出现的室壁瘤;
(6)出现室性心动过速、心室颤动或心源性休克。
其他非冠状动脉阻塞性疾病所引起的肌钙蛋白( cTn) 升高不在保障范围内。
港澳定义:
中风指任何脑血管病发事件,引起神经系统后遗症持续超过24小时,包括脑组织梗塞、脑出血及源自头颅外之栓塞。
本项疾病必须导致神经功能性受损,发病后至少4个星期由注册脑神经科专科医生进行身体检查,确认有客观神经异常症状。
以下情况不在受保之列:
a) 短暂性脑缺血发作(TIA);
b) 由于偏头痛而导致的脑损伤;
c) 及对眼或视觉神经或前庭系统功能造成影响的血管疾病。
内地定义:
严重脑中风后遗症指因脑血管的突发病变引起脑血管出血、栓塞或梗塞,须由头颅断层扫描(CT)、核磁共振检查(MRI)等影像学检查证实,并导致神经系统永久性 的功能障碍。神经系统永久性的功能障碍,指疾病确诊180天后,仍遗留下列至少一种障碍:
(1)一肢(含)以上肢体肌力 2 级(含)以下;
(2)语言能力完全丧失,或严重咀嚼吞咽功能障碍;
(3)自主生活能力完全丧失,无法独立完成六项基本日常生活活动中的三项或三项以上。
港澳定义:
受保人作为受赠者接受心脏、肺、肝脏、胰脏、肾脏或骨髓移植手术。
内地定义:
重大器官移植术,指因相应器官功能衰竭,已经实施了肾脏、肝脏、心脏、肺脏或小肠的异体移植手术。
造血干细胞移植术,指因造血功能损害或造血系统恶性肿瘤,已经实施了造血干细胞(包括骨髓造血干细胞、外周血造血干细胞和脐血造血干细胞)的移植手术。
港澳定义:
肾衰竭是由任何原因引起的末期肾病,使受保人需要定期进行腹膜透析或血液透析。
内地定义:
严重慢性肾衰竭是指双肾功能慢性不可逆性衰竭,依据肾脏病预后质量倡议(K/DOQI)制定的指南,分期 达到慢性肾脏病5期,且经诊断后已经进行了至少 90 天的规律性透析治疗。规律性透析是 指每周进行血液透析或每天进行腹膜透析。
港澳定义:
良性脑肿瘤是脑部或颅脑膜内的良性肿瘤。
本严重病况不包括下列: a) 囊肿;b) 肉芽肿;c) 脑动脉或静脉畸形; d) 血肿;及e) 脑垂体或脊椎肿瘤。
内地定义:
严重非恶性颅内肿瘤指起源于脑、脑神经、脑被膜的非恶性肿瘤,ICD-O-3 肿瘤形态学编码属于 0(良性肿瘤)、1(动态未定性肿瘤)范畴,并已经引起颅内压升高或神经系统功能损害,出现视乳头水肿或视觉受损、听觉受损、面部或肢体瘫痪、癫痫等,须由头颅断层扫描(CT)、核磁共 振检查(MRI)或正电子发射断层扫描(PET)等影像学检查证实,且须满足下列至少一项条件:
(1) 已经实施了开颅进行的颅内肿瘤完全或部分切除手术;
(2) 已经实施了针对颅内肿瘤的放射治疗,如 γ 刀、质子重离子治疗等。
下列疾病不在保障范围内:
(1) 脑垂体瘤;
(2) 脑囊肿;
(3) 颅内血管性疾病(如脑动脉瘤、脑动静脉畸形、海绵状血管瘤、毛细血管扩张症等)。
港澳定义:
末期肝病,并具备下列所有证明:
• 永久性黄疸;
• 腹水;
• 脑病。
本严重病况不包括由酒精或滥用药物引致的肝病。
内地定义:
重慢性肝衰竭指因慢性肝脏疾病导致的肝衰竭,且须满足下列全部条件: (1) 持续性黄疸;
(2) 腹水;
(3) 肝性脑病;
(4) 充血性脾肿大伴脾功能亢进或食管胃底静脉曲张。
因酗酒或药物滥用导致的肝衰竭不在保障范围内。
抗通胀能力对比
内地保额是不递增的,这就意味着如果我们给刚出生的宝宝买了50 万人民币的保额,等到他70岁、80岁的时候,保障依然是50万。这种永远不变的设计,显然无法抵抗通胀。
而对比港澳重疾险,港澳重疾险的保障额度通常都带分红,这里分红是指当保险公司投资经营产生了利润,用户可以参与分配,是一种非保证的分红。相当于把用户和保险公司的经营利益绑定,保险公司经营得好,赚了钱,用户就能获得分红。
比如,投保的时候是100万,到20年后可能会变成150万、170万等,到了年龄再大一些,保额翻倍也是完全可能的。从历史上看,由于保险公司测算的时候使用的假设都比较保守,真实经营的情况往往更好,所以通常用户都能获得分红。
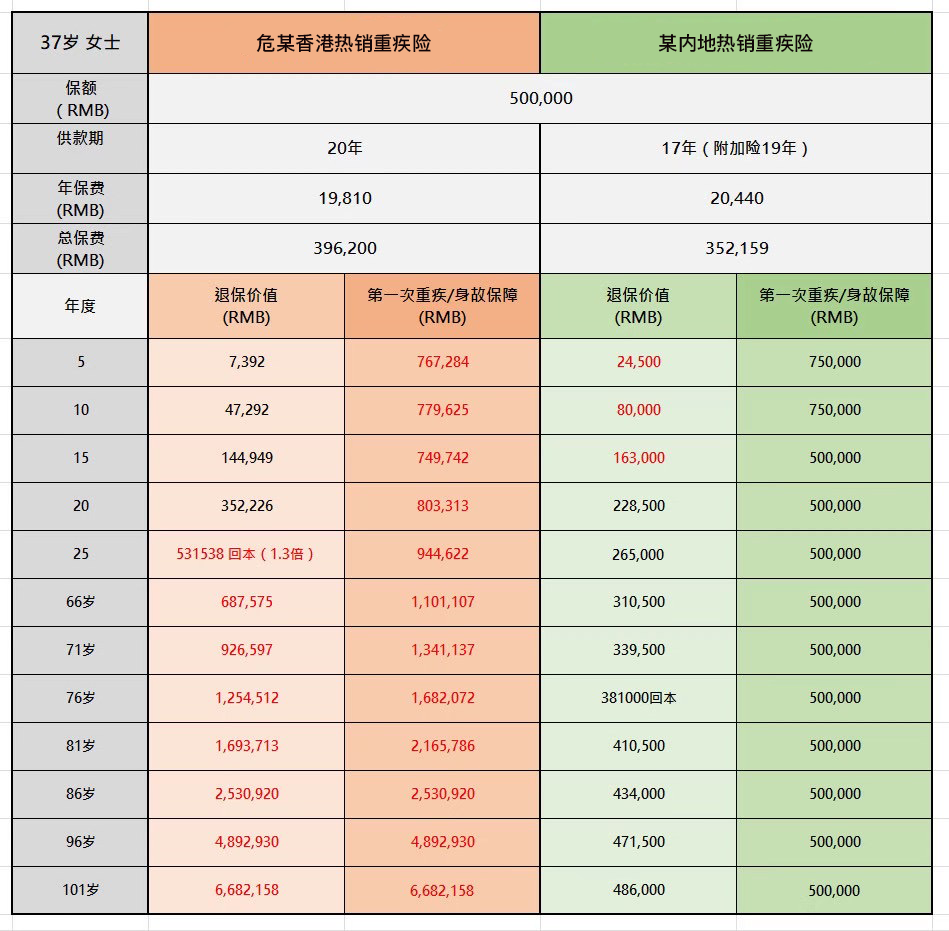
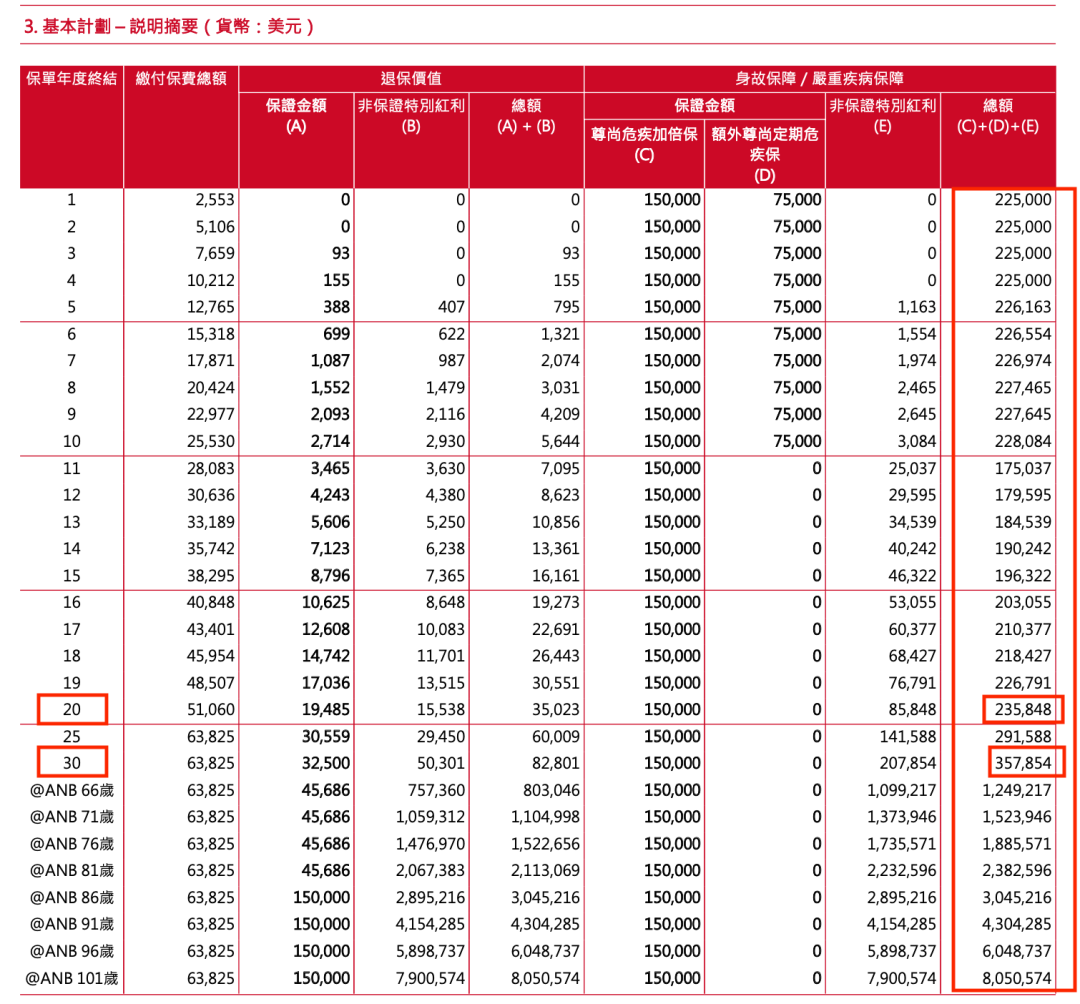
举个例子,一岁男宝宝,以香港某家保险公司的产品为例,出生时投保15万美金保额的重疾险,在宝宝20岁时,保额增长到约23.5万美金,30岁时保额约为35.8万美金(对比最初投保额已经增长了2倍多),且随着年龄增长,保额保持复利递增!
癌症理赔比较
现在的时代,尚在“谈癌色变”时代,但是随着大家越来越重视体检,以及一些新型抗癌药物和更有效的治疗手段的出现,癌症诊疗新技术和多学科诊疗模式得到推广应用,明显提高了癌症患者的生存率和生存质量。
根据数据显示,3年内癌症发生复发、转移的概率是80%,3~5年癌症发生复发、转移的概率是10%。目前内地很多优秀产品的癌症赔付的间隔期(两次赔付之间的时间间隔)为3年,正好卡在癌症复发率较高的时间段,可以让患者在复发期依旧有钱可治疗。
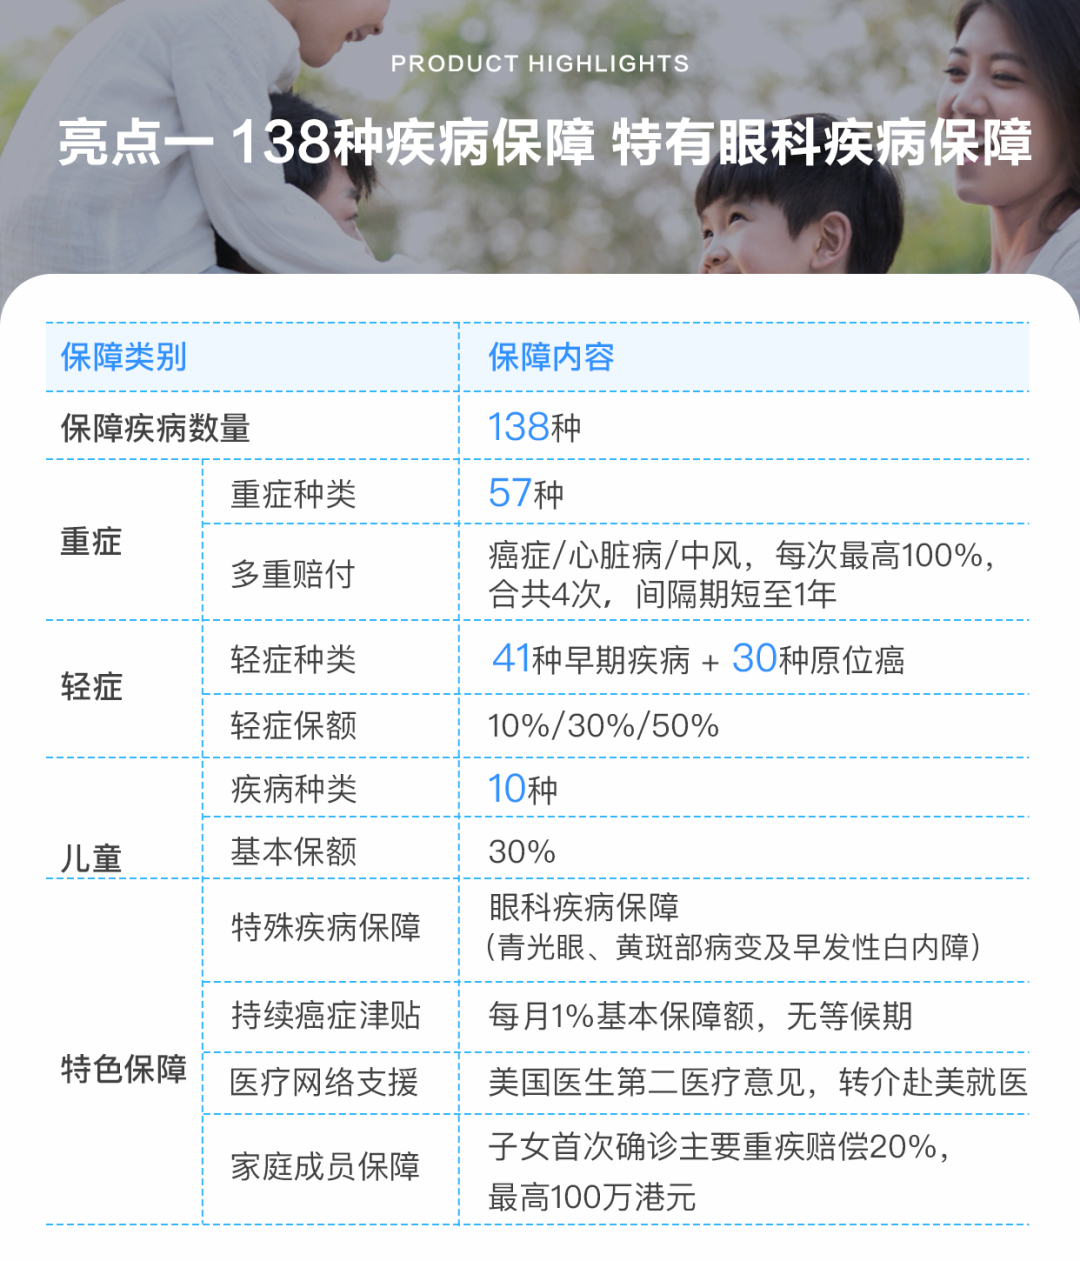
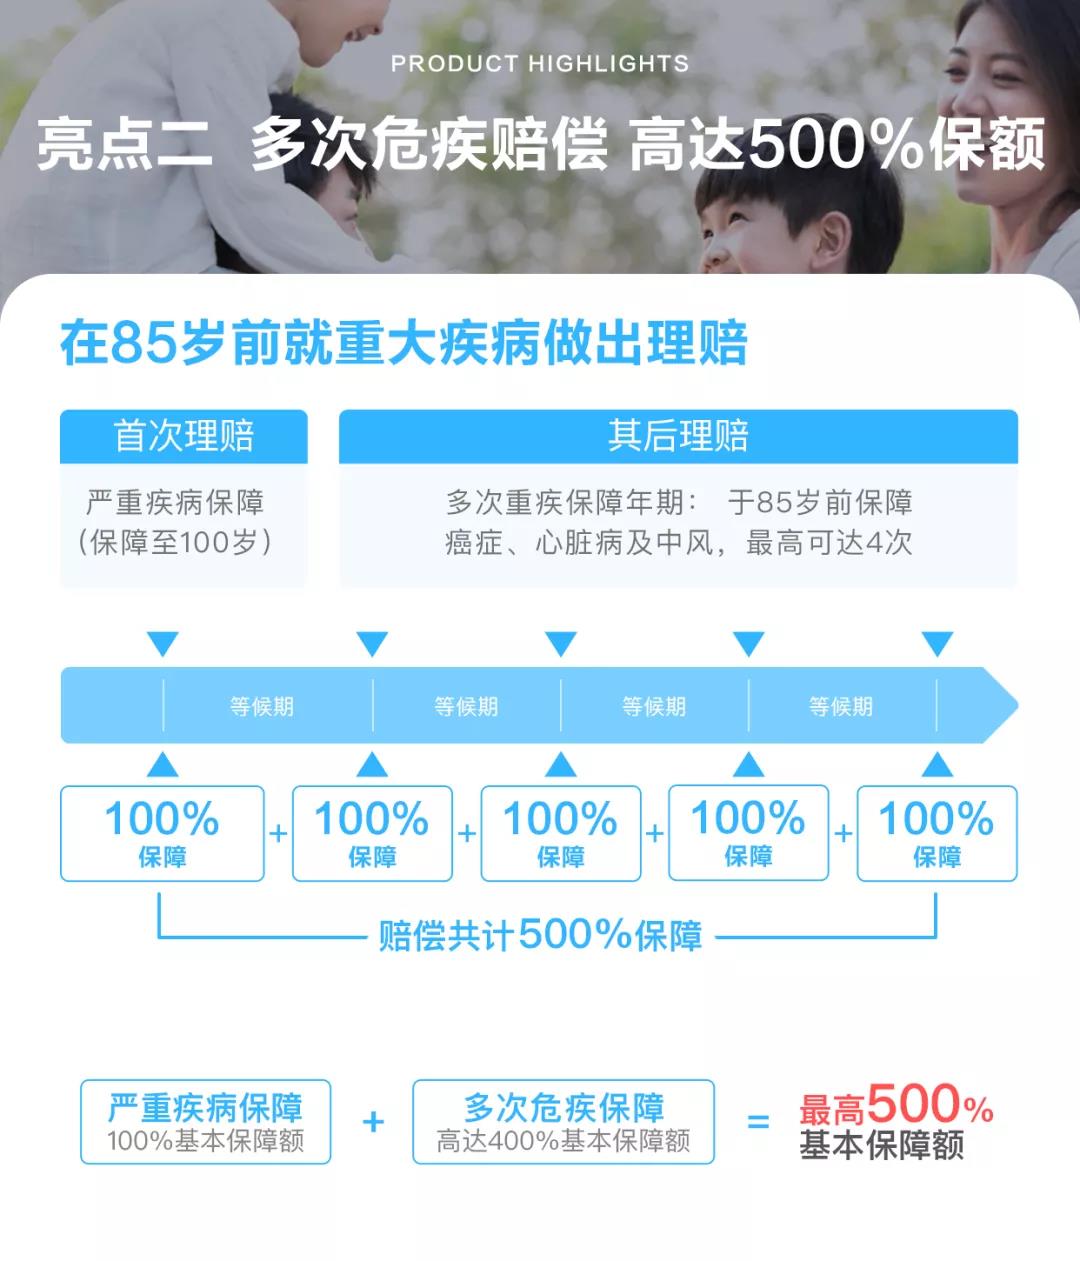
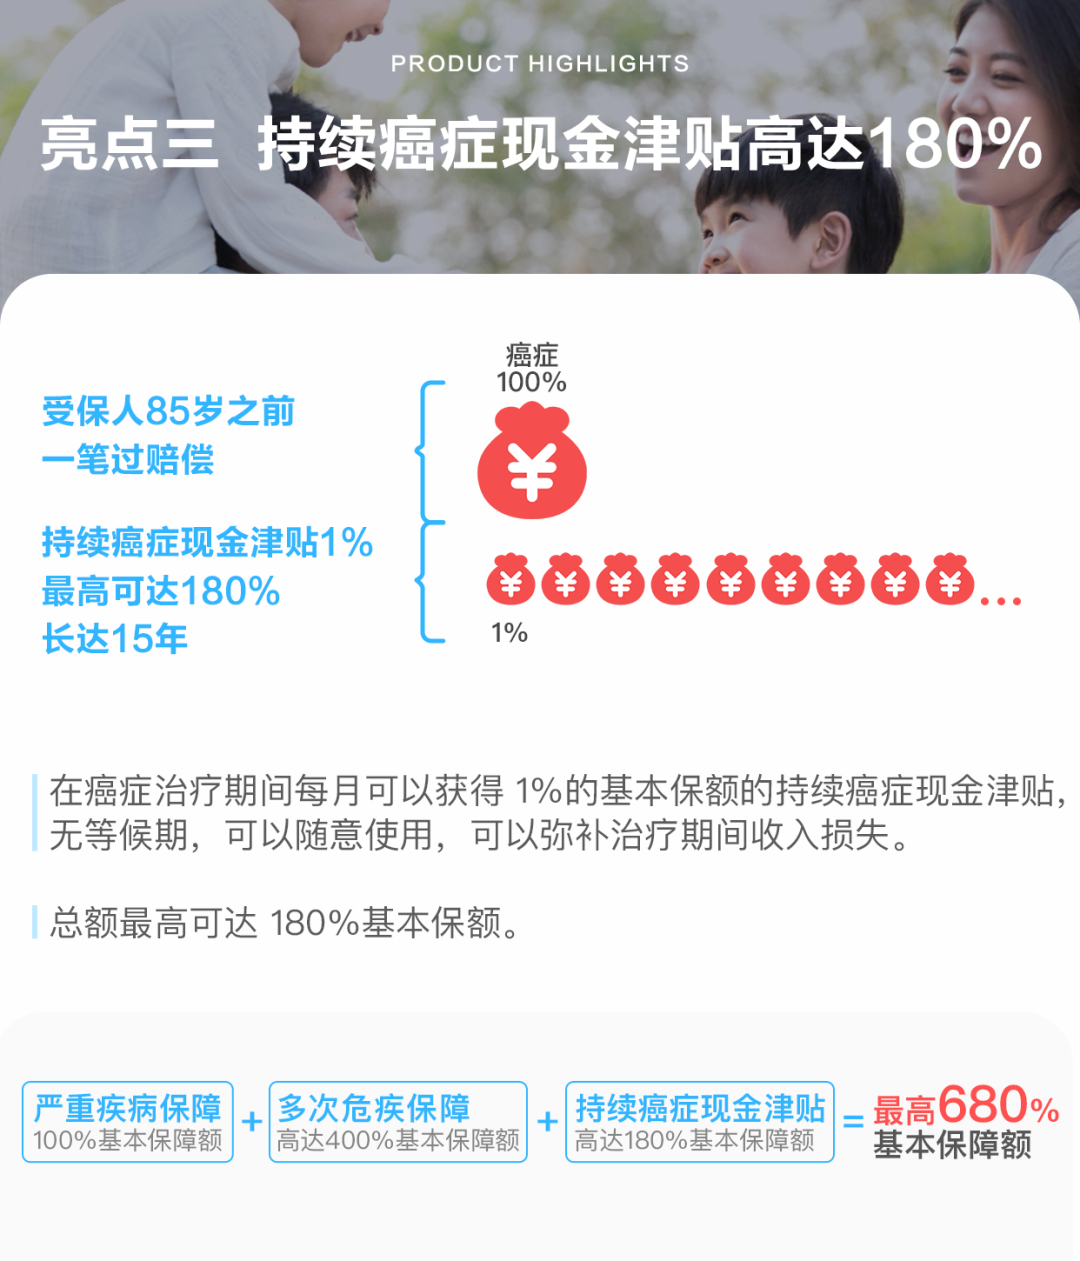
相对于内地产品,港澳重疾险多次赔付功能则更强大,例如下面这款重疾险:
-
癌症间隔期已经短到1年,这就意味着,每年都能拿到保险公司对于癌症的理赔金,是持续癌症治疗的巨大力量和保障!
-
持续治疗癌症的现金津贴,每个月都能理赔,意味着即使有家人陪伴治疗,无法工作,每个月也不用为生活费发愁!
免体检额度高
国内的重疾险产品,单个产品最高免体检保额通常是50-60万人民币。对于国内的用户来说,解决的方法就是多购买几家公司的产品,重疾险可以重复理赔,一家50万的话,将保额做到200万还是不难的。
不过港澳重疾险则没有这个限制,很多产品的最高免体检额度到达 50万美金。一份保单轻轻松松拿到50万美金基础保额,而且再加上分红,几十年之后到100万美金、150万美金,适合保障额度要求高的朋友们,解决未来高通胀导致的医疗费生活费大涨的风险。
-
美元资产配置
香港保单是以港币或者美元计价,一般都会选择美元,可以有效对冲和分散单一持有人民币的风险。
-
保费相对便宜
如果是相同保额的人寿险附加重大疾病险,香港的保费比内地的较低。香港保险的同保额保费一般处于大陆保险保费的70%-80%左右。
-
理赔宽松
香港保险公司实行的是严进宽出政策,投保时核保较为严格,要如实申报自己的身体状况,在理赔时只要符合保险责任的审核较松。同时,香港的疾病定义相对宽松。
看完分析,相信嗅觉灵敏的大家都有自己的判断。内地重疾险的新规,定义修订内容较多,医学专业性要求很高,需要理赔人员和客户都要有一定的医学专业判断,对理赔的专业调整更大,内地关于理赔定义总体比港澳更为复杂。总体来说,对港澳保险没有任何影响,反而更加凸显了港澳保险的碾压性优势。
我们尽早配置重疾险的理由,不应该是忌惮新规带来的弊端,更应该是寻找性价比最高的保险,早日为自己和家庭增添保障,让未来的人生之路无忧。