“ 网络货运第一股 ” 福佑卡车
2021-05-19 16:19:46
大幕正式拉开,一批被互联网科技加持的货运平台,加速奔向资本市场。
继以京东物流、安能物流、智加科技等为代表的企业递交招股书之后,近日,福佑卡车正式向美国证券交易委员会(SEC)递交F-1招股说明书,计划以“FOYO”为证券代码在纳斯达克挂牌上市,高盛、瑞银和中金公司担任联席主承销商。
福佑卡车成立于2015年,是一家以技术为驱动的整车运输货运平台企业。其主要通过构建以数据、算法和服务为核心的运营底盘,为司机、货主方等提供询价下单、在途运输、签收结算等全流程履约服务。
此次福佑卡车上市,随着招股书的披露,福佑卡车包括业绩在内的一系列经营情况,也呈现在了公众面前。
货运量:
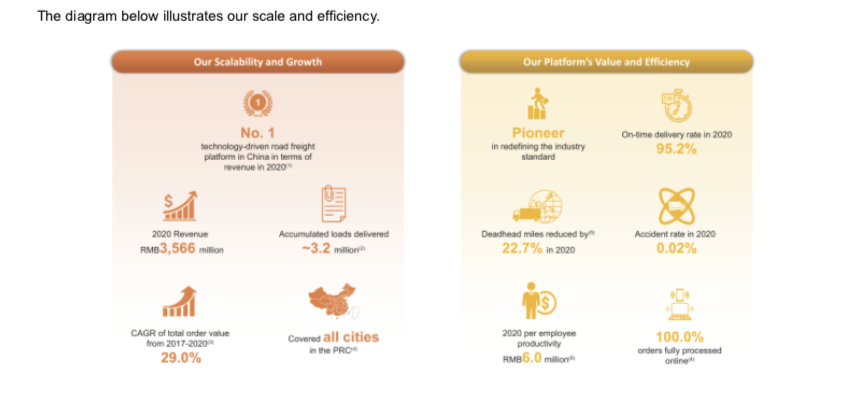
根据招股书,截至2021年3月31日,福佑卡车累计交付了约320万车货物,服务了11,174名托运人,连接了超过58.08万名完成订单的司机,覆盖了中国所有城市。从2017年到2020年,我们总订单价值的复合年增长率为29.0%。
承运司机数量:
根据招股书,截止2021年3月31日,大约有905500个承运司机在平台注册,超过580800个司机在平台完成订单,其中在平台年均收入超5万元的司机从2018年的1.1万增长到2020年的1.52万人,而这部分司机如果按照订单金额计算货运量占比,2020年达到了整体平台的69.8%。
客户数量:
截止2021年3月31日,平台上的KA客户和SME托运人(指中小企业客户)有11174家。根据招股书,福佑卡车在2020年时约有230家KA客户和3770家SME客户,而到2021年3月底SME客户突破了10000家,由此可以推断,其主要客户增长集中在中小企业,KA客户的上涨有限。
服务网络:
截止2021年3月31日,福佑卡车的运输网络已经覆盖中国所有城市,并且在37个城市设有分支机构。这与福佑平台上客户需求和订单构成关系密切,据悉其订单中超过40%是距离超700公里的长途订单,而这个距离在KA客户中需求也更大。
营收利润:
在财务数据方面,根据招股书显示,2019年和2020年,福佑卡车的营业收入分别为33.91亿元和35.66亿元,同比增长5.2%。2021年第一季度,福佑卡车的营收为11.83亿元,同比增长76.1%。
盈利能力上,2019年、2020年和2021年3月31日止的三个月,福佑卡车分别净亏损2.339亿元人民币、1.158亿元人民币(合1770万美元)和5450万元人民币(合830万美元)。
自此,网络货运平台迎来第一股,物流行业也将迎来第一位带领公司上市的女性创业者。
(福佑卡车创始人兼CEO 单丹丹)
全履约平台
福佑跳出了简单的信息撮合模式,独创经纪人竞价模式,以此切入交易,形成信息流、物流、资金流的闭环,成为行业内首个“全履约交易平台”。
而相比于信息撮合,与市场主流竞争展开差异化,福佑模式对成本管控、高效沟通、全流程履约等进行优化,具备将整车物流运价、服务等标准化的可能。公司向托运人提供FaaS服务(即Freight-as-a-Service),整个货运交易的全部环节均在福佑卡车的标准化及全数字化平台上完成——福佑卡车可以按预先定价将订单分配给平台上最合适的运营商,并端对端地根据货运的实时状态。让发整车像发快递一样简单。正如其公司使命所描述的,让公路运输更简单、更智能。
灼识咨询的数据显示,按2020年收入计算,福佑卡车是中国最大的技术驱动型公路货运平台。
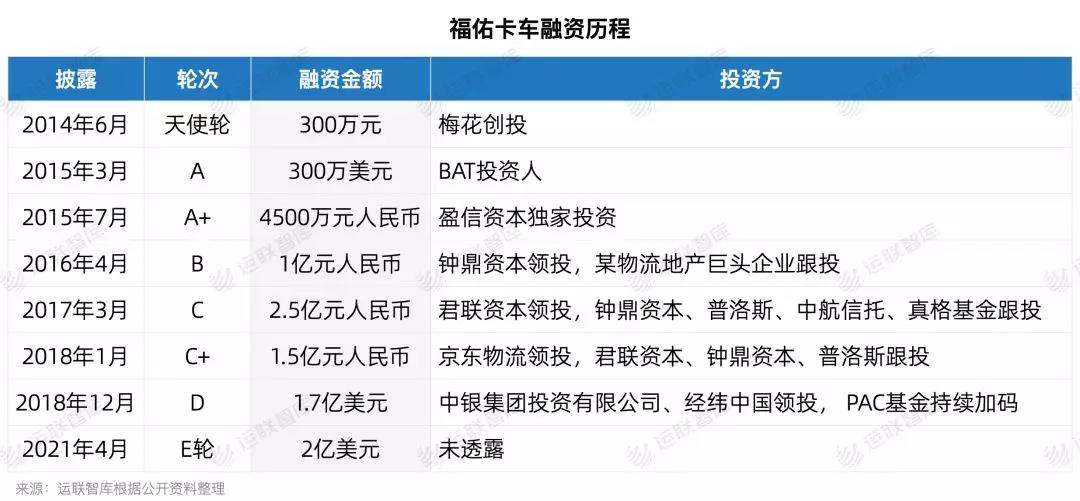
基于此,福佑迅速得到资本市场的青睐。运联智库根据公开数据统计,福佑卡车共完成 8 轮融资,融资总额近 30 亿元。
核心:托运人和承运人
可以说,在福佑卡车的闭环中,托运人和承运人是其非常核心的两端。
福佑卡车平台托运人分为两类:KA托运人与SME托运人,前者比如德邦快递、长城汽车等,后者则是中小企业托运人。其中,SME托运人服务于2020年7月推出,目前发展迅速,2021年一季度贡献了10.0%的营收。
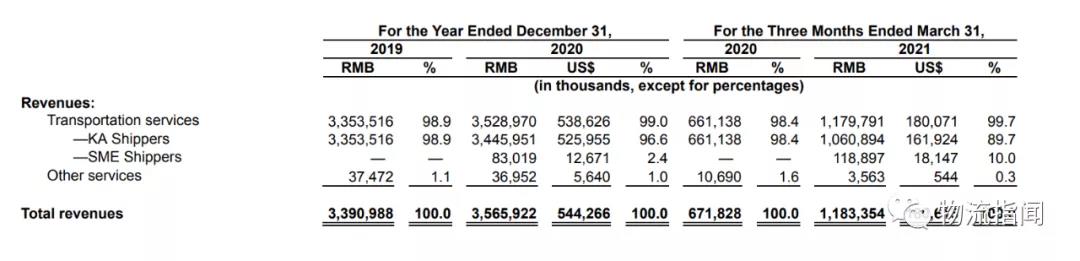
在KA托运人方面,福佑卡车拓展了垂直行业数量,最初服务于电商、快递类公司,而后逐步扩大到汽车零部件、快消品、工业和家用电器等公司。不过目前,其前三大发货商依然是德邦物流、京东物流和顺丰速递。
推出SME托运人服务,既是拓展托运人基数的重要举措,同时也可以降低对KA托运人的依赖程度。鉴于福佑卡车在针对KA客户和SME客户时的定价、调度和服务一致,因此其过往在服务KA客户时的经验,可快速复制和拓展至SME客户。
截至2021年3月31日,福佑卡车平台已累计为超过10000名SME托运人提供服务。福佑卡车SME客户贡献的订单占比为22.8%,这距离福佑卡车推出SME服务仅9个月;事实上,在SME客户服务推出前两个月产生订单数,相当于KA客户服务推出前六个月产生的订单数。
显然,由于中国公路货运的需求高度分散且服务不足,SME托运人未来的增长潜力或更大。
至于承运人端,福佑卡车同样已聚集了较为忠诚的司机群体。截至2021年3月31日,福佑卡车平台上的注册司机约90.55万名,其中超过58.08万名司机已在平台上完成订单。
值得注意的是,福佑卡车将每年在平台上获得超5万元收入的司机称为loyal drivers。从2018年至2020年,loyal drivers的数量从1.1万名增至1.52万名,产生的订单金额占比亦从52.9%增至69.8%。
根据灼识咨询的一项调查,福佑卡车在托运人侧获得的净推荐值(NPS,net promoter score)为57,在承运人侧获得的净推荐值为82,这两个数字均远高于其他技术驱动的公路货运平台。
从此次上市募资用途来看,开发中小企业托运人成为了福佑卡车的重点。招股书披露,福佑卡车计划将本次发行的净收益,约50%用于发展与中小企业托运人的业务,约30%用于研发,其他则用于一般公司目的,包括营运资本和运营费用。
竞争优势:技术驱动形成差异化竞争
福佑一直的定位是技术驱动的整车货运平台,以数字化链接货主和司机,改变公路货运并重新定义行业标准。
而这种以技术为驱动控制公路货运每一环的平台模式形成了福佑与其他整车货运企业的差异化竞争。
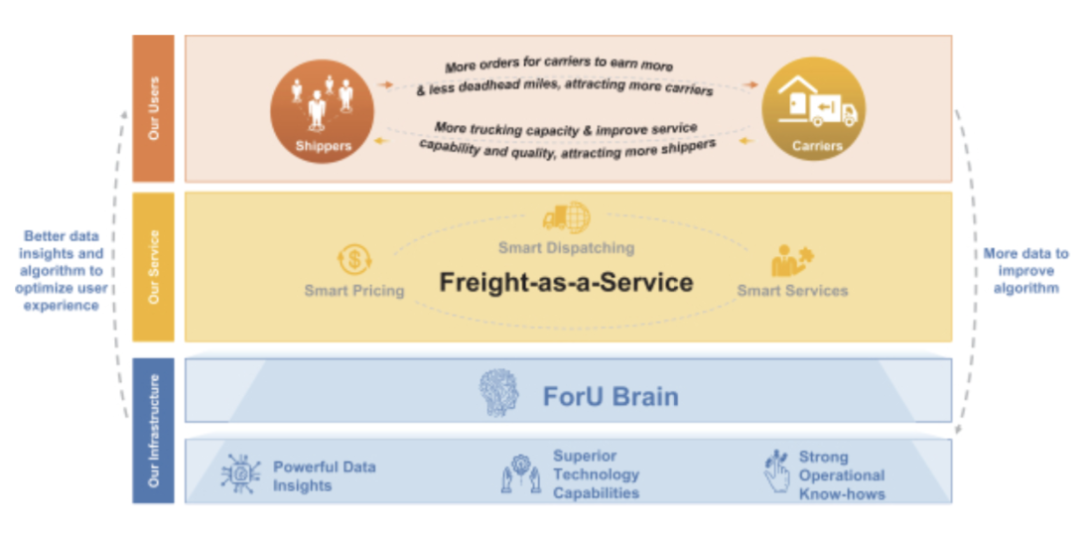
目前福佑已经全面数字化货运整个链条的每个环节,其现拥有一套名为“福佑大脑”的专有技术基础架构,涵盖智能定价系统、智能调度系统和智能服务系统。
1)智能定价:基于季节性、流向性、供需关系等三大逻辑进行自动定价,提高运价的透明度,以避免司机和货主线下多次议价的低效行为发生。
2)智能调度:基于司机画像、订单预测、范围经济等手段大幅提升司机的运输效率。运联智库了解到,实际上福佑的智能调度系统走过两个阶段;第一阶段是“抢单模式”,平台定价之后推送给出发地周围50公里所有司机;第二阶段是“连环单模式”,司机抢到一个订单之后,系统紧接着会向其派发回程单,但这个回程订单是预测出来的。同时,福佑也在尝试将司机所有的订单都由平台来指派,而这当中不仅要有订单预测,还要利用预测优化来减少司机的等待时间和空驶距离。
“2020年我们平台司机的平均空驶里程相比2019年下降了22%,只有41公里。行业中城际整车的平均空驶距离大概在60公里左右。”陈冠岭说道。
3)智能服务:基于车辆轨迹、车速、客服介入等方式提升履约服务质量。系统除了告诉货主订单可能会晚点外,也会及时提示异常,比如司机在某个地方停车的时间很长,或者司机偏离了原先规划的线路等。出现异常提醒之后,系统先是通过预警,询问司机当前情况,如果是因为堵车的话,客服会要求司机去拍一张照片上传APP以证明确实是发生了堵车。因为,大部分上游货主会要求有这样的证明,才能避免向司机罚款。
这种技术驱动下,整车行业服务流程的标准化、司机车辆运行的效率、整个履约过程的服务体验都得到了进一步提升。
而因为这种数字化智能化能力,随着业务累积规模越来越大,大数据能力随之提高,以此反向促进优化定价系统、调度和服务能力。
比如说大数据累积多了,货主和司机端的定价更科学,司机接单响应速度更快,以此减少空载和司机等待时间,整个毛利率也会上涨。
福佑卡车对技术型人才也非常重视,福佑卡车之前引入了一个技术大拿,也即其现任的CTO陈冠岭持有公司1.3%的股份。
盈利风险
在招股书中,福佑卡车提及自身的盈利风险——经营历史有限,短期内或无法扭亏为盈。
2019年,福佑卡车完成了33.9亿营收额,净亏损2.3亿元;至2020年,福佑卡车营收额增长至35.6亿元,净亏损缩窄至1.1亿元。
福佑卡车将净亏损归因为各地区业务扩张、客户基础扩张、研发投资以及服务项目拓宽。而从招股书数据看,拖累福佑卡车利润的,主要是居高不下的收入成本项。
2019年,福佑卡车的收入成本为34亿元,甚至超越了总营收额,占收入比重达到100.29%;2020年福佑卡车的收入成本为34.58亿元,占收入比重下降至96.99%。
如果与同样依赖撮合交易的美团平台对比,美团同样面临销售成本在总营收额中的高额占比。财报显示,美团2020年的销售成本高达807亿元,占总营收额的70.35%。而美团的销售成本中,骑手成本占比最高。
平台方想要提升线上渗透率,须依赖托运方单量以及承运方运力的相互促进。

“福佑卡车司机APP”打出首单最高368元红包的宣传语,试图让公路货运的线上渗透率进程更快一些。这一支出体现在福佑卡车的销售费用增长中。从2019年至2020年,福佑卡车的销售费用从9180万元增长至9770万元,主要用于中小客户以及司机侧的增长。
这也导致福佑卡车超低的毛利率水平。招股书数据显示,2019年福佑卡车的毛利率为-0.3%,2020年转亏为盈,毛利率定格在3%的水平。
此外,福佑卡车也面临研发费用占比的萎缩。2019年,福佑卡车的研发费用为7500万元,占营收总额的2.2%;2020年减少至6653万元,占营收总额的1.9%