Enterprise information
养老还是得靠自己?来看看“个人养老金制度”怎么说
2021-05-12 10:05:20
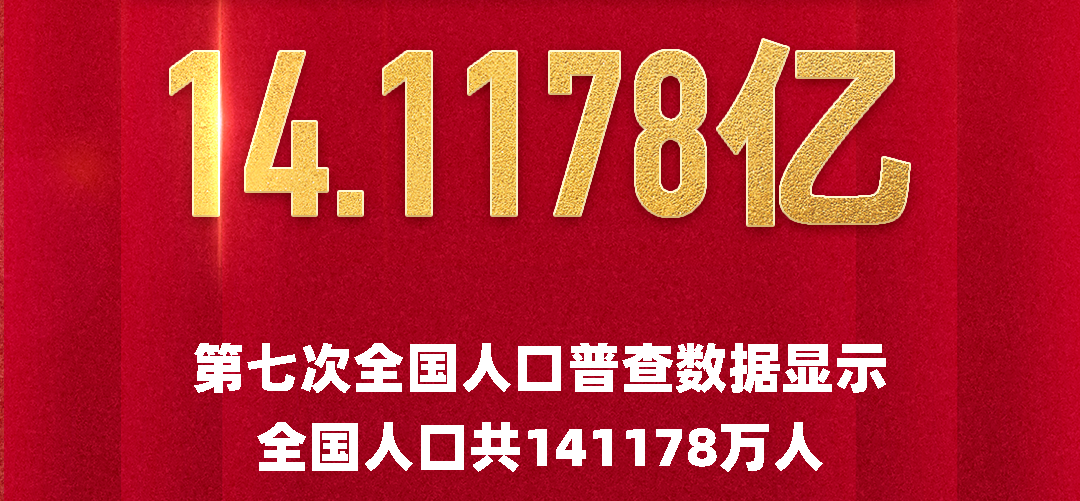
5月11日,国家统计局在国新办发布会上发布了七人普关键数据,在人口总量方面,全国人口共141178万人,与2010年(六人普)的133972万人相比,增加7206万人,增长5.38%。年平均增长率为0.53%,比2000年到2010年的年平均增长率0.57%下降0.04个百分点。
数据表明我国人口十年来继续保持低速增长态势。
国务院第七次全国人口普查领导小组副组长、国家统计局局长宁吉喆5月11日在发布会上表示,10年来,我国人口总量持续增长,仍然是世界第一人口大国,人口质量稳步提升。
60岁及以上人口超2.64亿
国家统计局局长宁吉喆5月11日在发布会上表示,中国人口今后会达到峰值,但具体时间还有不确定性,预计在未来一段时间内,我国人口总量会保持在14亿人以上。我国16-59岁劳动年龄人口为8.8亿人,劳动力资源仍然充沛,我国人口平均年龄为38.8岁,总的看依然年富力强。美国是38岁,差不多。
男性人口为72334万人,占51.24%;女性人口为68844万人,占48.76%。总人口性别比(以女性为100,男性对女性的比例)为105.07,与2010年基本持平,略有降低。出生人口性别比为111.3,较2010年下降6.8。我国人口的性别结构持续改善。

在人口年龄构成方面,0至14岁人口为25338万人,占17.95%;15至59岁人口为89438万人,占63.35%;60岁及以上人口为26402万人,占18.70%(其中,65岁及以上人口为19064万人,占13.50%)。
与2010年相比,0至14岁、15至59岁、60岁及以上人口的比重分别上升1.35%、下降6.79%、上升5.44%。
60岁及以上人口的比重上升5.44%。
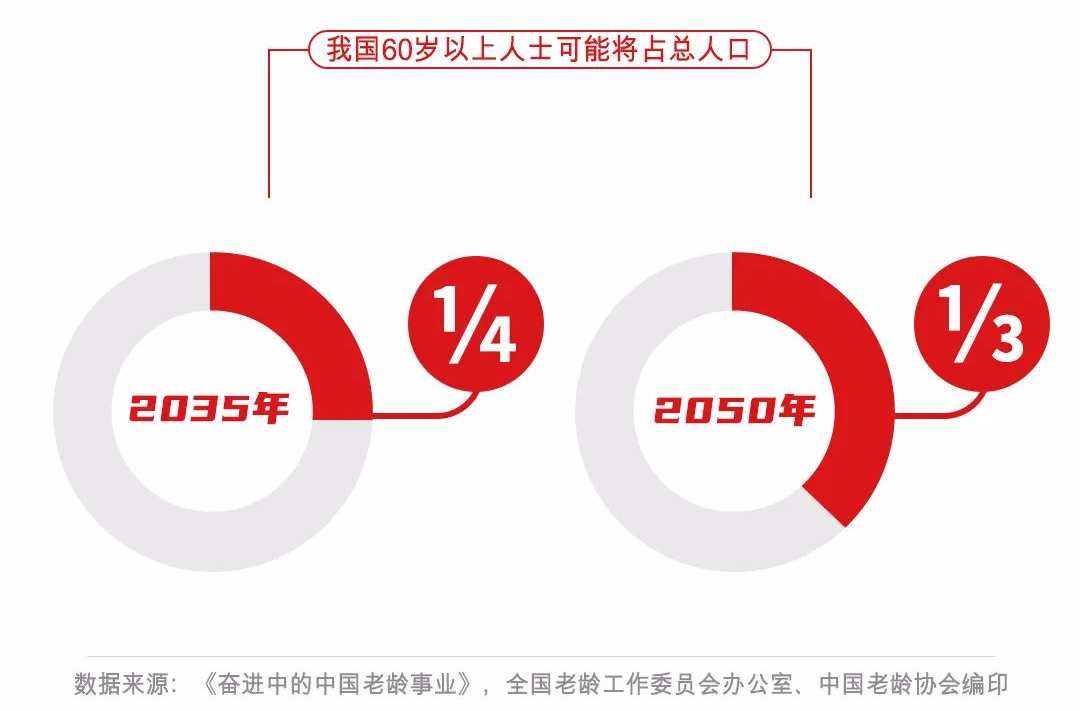
我国人口老龄化越来越严重已经是不争的事实,养老是每一个人都会面临的问题。老了以后会过上怎么样的生活,你考虑过吗?
人社部:将推出个人养老金制度
早在1991年,国务院就提出要建立养老保障体系的“三个支柱”。首先了解一下国际通用的养老三支柱模式:
-
第一支柱是指国家实施的基本养老保险
-
第二支柱是企业或职业年金
-
第三支柱是个人商业养老计划
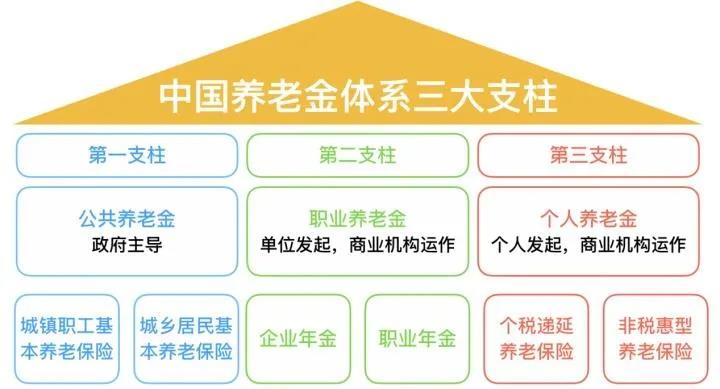
游钧介绍,我国当前养老保险体系三个层次中,
-
作为第一个层次的基本养老保险,制度基本健全了,职工养老保险加上城乡居民养老保险两个平台,目前已覆盖近十亿人。
-
作为第二层次的企业年金、职业年金制度初步建立,并且在逐步完善,目前已经覆盖5800多万人。
-
作为第三层次的个人养老金制度还没有出台。
“确实,第三层次在整个养老保险体系中目前还是个短板。” 游钧表示,近年来,我们在多层次养老保险体系的框架下系统谋划、整体设计第三层次制度模式。经过充分的研究论证,借鉴国际上的经验,总结国内一些试点经验,目前已经形成了初步思路。
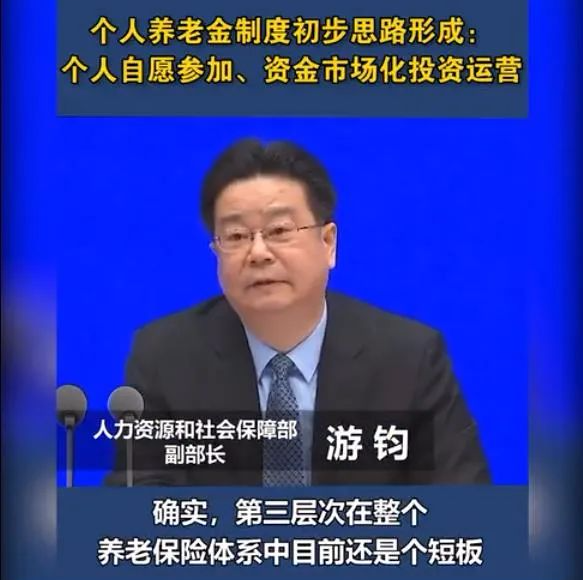
“总的考虑是,建立以账户制为基础、个人自愿参加、国家财政从税收上给予支持,资金形成市场化投资运营的个人养老金制度,正在紧锣密鼓地推出。” 人社部介绍,符合规定的银行理财、商业养老保险、基金等金融产品都可以成为第三支柱养老保险的产品,满足老百姓多层次、多样化需求。下一步,将抓紧推动,尽早出台,尽早实施,满足多样化需求,更好地保障老年人的幸福生活。
我们需要看清一个趋势,就是国家大力在发展养老第三支柱的作用,即个人养老储蓄计划,通俗地说,就是给自己存养老钱。想要高品质的退休生活,就要从第三支柱商业养老险做补充。
其实这已经不是国家第一次释放这种信号了,近几年国家多次呼吁发展第三支柱的养老作用,2017年的时候,国务院就下发文件《关于加快发展商业养老保险的若干意见》中明确表示,商业养老保险成为:
-
个人和家庭商业养老保障计划的主要承担者
-
企业发起的商业养老保障计划的重要提供者
-
社会养老保障市场化运作的积极参与者、
-
养老服务业健康发展的有力促进者、
-
金融安全和经济增长的稳定支持者。
2019年4月,中国社科院世界社保研究中心发布的《中国养老金精算报告2019-2050》估算,国家养老资金累计结余将在2027年达到顶峰,并于2035年耗尽。
也就是说,养老金的“第一支柱”虽覆盖广泛,但难以承载全社会的高度依赖。
清华大学五道口金融学院中国保险与养老金研究中心研究总监朱俊生,提供了他对2019年中美两国养老金体系资产分布的估算对比。
2019年,中国养老金体系累计总资产约为9.61万亿元,第一支柱6.29万亿元,占65.45%,后两支柱占比分别为18.73%和15.82%。美国积累的养老金总资产为35.1万亿美元,第一支柱占7.98%,第二支柱和第三支柱分别占54.13%、37.89%。
朱俊生认为,由于中国养老资产三支柱失衡,基本养老保险的支出压力过大,且退休人员的收入结构单一。
基本养老保险的资金除了来自个人和企业,还有财政补贴等。“各级财政的补贴是必要的也是合理的。如果扣除所有财政补助,基本养老保险早在2015年就已经收不抵支。”董克用说。
由此我们可以得出结论,光靠社保养老金支撑不住养老大业,世界上任何一个国家也做不到。所以国家如此重视商业养老保险第三支柱的作用就不奇怪了。
当前工作的这一代人既要为上一代养老,还要为自己养老,“这肯定是压力。”
当前,第三支柱主要以个人储蓄养老保险和商业养老保险为主,仍是储蓄养老的思路。“我们设计的个人养老金制度是要把钱存起来交给专业机构打理,是投资养老”。
根据董克用课题组的设想,凡是划转到个人养老金账户内的资金,可以根据客户需求,自由选择符合条件的养老金产品。通过不同养老产品满足不同的收益需求。比如,年轻人有足够长的时间去承担较高的风险,来换取较高的投资回报,临近退休的人则可以购买低风险、回报稳定的产品。
要有多少钱才够养老?
2020年《人民日报》指出:“目前我国城镇职工养老金替代率约44%。”
养老金替代率仅44%,意味着退休生活严重滑坡。
什么是养老金替代率?
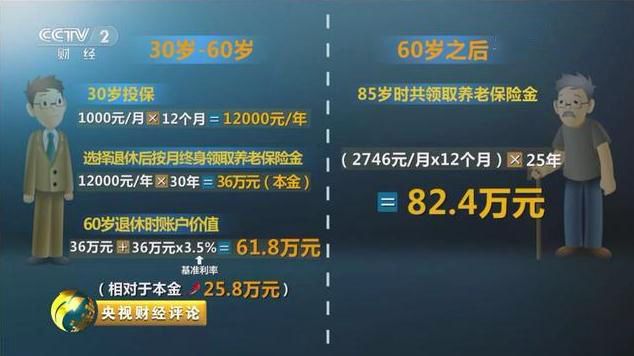
如果你现在月薪1万的话,退休后如果能领到5000元,养老金替代率就是50%。综合国际经验来看,只有养老金替代率超过70%,退休后才能维持现有的生活水平。
而目前我国城镇职工养老金替代率仅约为44%。也就是说,如果你现在月薪1万的话,退休后只能领到4400元。这就意味着,如果只依靠社保养老替代金,退休后的生活质量不及之前的一半,非城镇职工的养老金缺口显然更大。
看到这里,关于趁早为退休做准备的重要性,相信大家都意识到了。我们不能只局限在社保,也要学会充分利用投资产品来规避风险,增加保障。
通过商业养老保险,提升晚年生活品质
其实在养老规划中,商业养老保险的优势对于养老而言有着特殊的意义。在一个完整的养老规划中,商业养老保险毫无疑问是坚实的基础,犹如一块“压仓石”。
去年国庆期间,第一批90后已经去考察养老院了的话题也曾引起了热议,根据《国人养老准备报告》显示:超七成90后开始考虑养老。
显然,90后在养老观念上越来越独立了。其实,养老就应该尽早准备,提早规划。
不少高净值人士,都有股票、基金的投资经历。或许有人疑惑,做投资赚了钱,不是照样能养老吗?配置养老目标,其实是在保护好一只几十年后才能打开的“存钱罐”。如果要寻求金融工具帮我们规划养老,应该会有哪些需求?
-
对标长寿风险。对于个人来说,长寿意味着养老期更长,养老金压力更大。如果说把普通理财比作短跑的话,养老规划就是一场超长马拉松。
-
现金流。即满足老年日常需要的现金需求。
-
独立性。如何才能避免因债务而导致家族财富的损失?通过风险隔离,保持资产的独立性。
-
安全性。年轻时我们可以承担风险,但年老后,稳稳的幸福好过于在市场里经受狂风骇浪,所以保本与安全其实在养老金融产品中是人们最看重的。
-
替代率。即替代金保证能力,想要形成一定的保障能力和水平,可以选择收益稳定的产品。
所以,趁现在有能力,通过财富规划提升晚年生活品质,为未来做好准备吧,港澳保单的储蓄分红险就是非常不错的选择!